
Latente Steuern Erklärung und Anwendung im Unternehmen

Im komplexen Feld der Unternehmensbesteuerung spielen latente Steuern eine wichtige Rolle. Sie stellen potenzielle zukünftige Steuerbelastungen oder Steuerentlastungen dar, die aus Unterschieden zwischen der handelsrechtlichen und der steuerrechtlichen Bewertung von Vermögenswerten und Schulden resultieren. Die korrekte Erfassung und Bilanzierung dieser latenten Steuern ist entscheidend für ein realistisches Bild der finanziellen Situation eines Unternehmens. Die Nichtbeachtung kann nicht nur zu einer falschen Darstellung der Vermögens-, Finanz- und Ertragslage führen, sondern auch negative Auswirkungen auf die Steuerplanung und die finanzielle Entscheidungsfindung haben.
Key Takeaways:
- Latente Steuern entstehen durch temporäre Unterschiede zwischen handelsrechtlicher und steuerrechtlicher Bewertung.
- Sie werden nach HGB und IFRS unterschiedlich behandelt, was zu abweichenden Bilanzierungsmethoden führt.
- Die korrekte Berechnung und Bilanzierung von latenten Steuern ist wichtig für die Darstellung eines korrekten Bildes der finanziellen Situation eines Unternehmens und dient zur Steuerplanung.
- Das Verständnis der verschiedenen Arten von Differenzen (temporär vs. dauerhaft) ist entscheidend für die korrekte Behandlung latenter Steuern.
Was sind latente Steuern genau?
Latente Steuern sind im Wesentlichen “schlummernde” Steueransprüche oder -verpflichtungen, die sich aus Differenzen zwischen dem Wert eines Vermögenswertes oder einer Schuld in der Handelsbilanz (nach HGB – Handelsgesetzbuch) und dem Wert in der Steuerbilanz ergeben. Diese Differenzen können temporär oder dauerhaft sein. Nur temporäre Differenzen führen zur Bildung latenter Steuern. Eine temporäre Differenz liegt vor, wenn sich der Unterschied in der Zukunft wieder ausgleicht, beispielsweise durch Abschreibungen oder Veräußerungen. Eine dauerhafte Differenz hingegen gleicht sich niemals aus und hat daher keinen Einfluss auf die latenten Steuern.
Die Notwendigkeit, latente Steuern zu berücksichtigen, ergibt sich aus dem Prinzip der periodengerechten Erfolgsermittlung. Dieses Prinzip besagt, dass Aufwendungen und Erträge in der Periode erfasst werden müssen, in der sie wirtschaftlich verursacht wurden, unabhängig davon, wann die tatsächlichen Zahlungen erfolgen. Latente Steuern dienen somit dazu, die Steuerbelastung einer Periode den tatsächlichen wirtschaftlichen Verhältnissen anzupassen. Die Ermittlung und Bilanzierung de r latenten Steuern ist somit ein wichtiger Bestandteil der Rechnungslegung.
Die Berechnung latenter Steuern
Die Berechnung latenter Steuern ist ein mehrstufiger Prozess. Zunächst müssen alle temporären Differenzen zwischen Handels- und Steuerbilanz identifiziert werden. Anschliessend wird für jede Differenz der zu erwartende Steuersatz der Periode ermittelt, in der sich die Differenz voraussichtlich auswirken wird. Dieser Steuersatz wird dann auf die Differenz angewendet, um die Höhe der latenten Steuer zu berechnen.
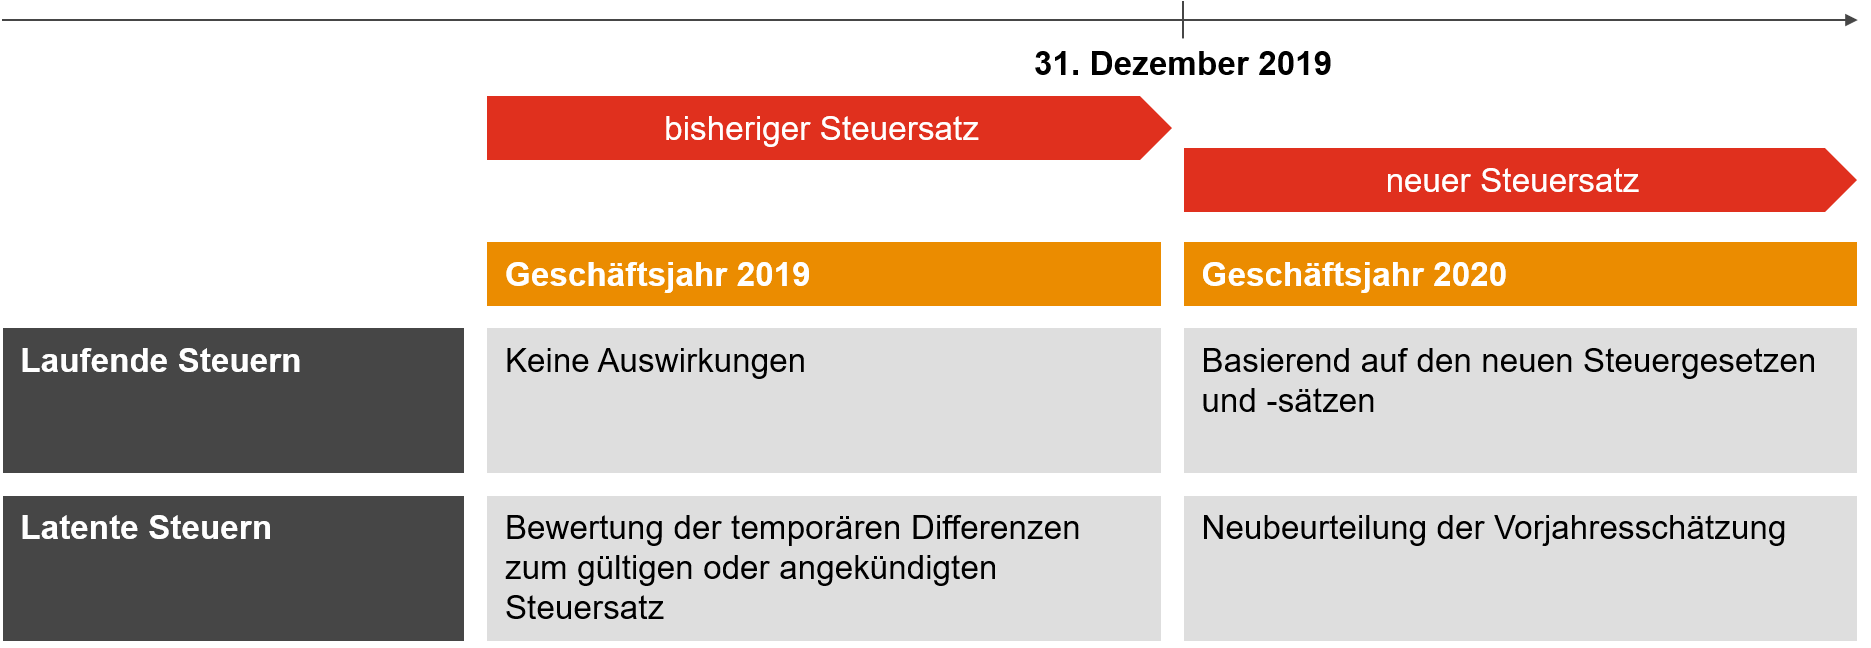
Es ist wichtig zu beachten, dass sich der Steuersatz im Laufe der Zeit ändern kann. Daher muss bei der Berechnung latenter Steuern immer der Steuersatz berücksichtigt werden, der zum Zeitpunkt der Realisierung der Differenz erwartet wird. Sollten keine konkreten Hinweise auf eine zukünftige Steuersatzänderung vorliegen, kann der aktuelle Steuersatz verwendet werden. Die sich ergebenden Beträge werden dann je nach Art der Differenz als latente Steuerforderungen (aktiver Unterschied) oder latente Steuerschulden (passiver Unterschied) in der Bilanz ausgewiesen.
Anwendung latenter Steuern nach HGB und IFRS
Die Anwendung latenter Steuern unterscheidet sich zwischen dem HGB und den IFRS (International Financial Reporting Standards). Nach HGB besteht eine Pflicht zur Bildung von latenten Steuern, wenn sich aufgrund von unterschiedlichen Bewertungsmethoden in der Handels- und Steuerbilanz temporäre Differenzen ergeben. Nach IFRS besteht ebenfalls eine Pflicht zur Bildung latenter Steuern, allerdings mit einem umfassenderen Ansatz.
Ein wesentlicher Unterschied liegt in der Behandlung von Verlustvorträgen. Nach HGB dürfen latente Steueransprüche aus Verlustvorträgen nur aktiviert werden, wenn mit hinreichender Wahrscheinlichkeit zu erwarten ist, dass diese Verluste in der Zukunft steuerlich genutzt werden können. Unter IFRS ist die Aktivierung von latenten Steueransprüchen aus Verlustvorträgen großzügiger geregelt, sofern die Nutzung der Verluste wahrscheinlich ist.
Diese Unterschiede in den Bilanzierungsrichtlinien können zu erheblichen Abweichungen in der Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens führen, je nachdem, ob es nach HGB oder IFRS bilanziert.
Praktische Beispiele für die Entstehung latenter Steuern
Es gibt viele Situationen, in denen latente Steuern entstehen können. Einige häufige Beispiele sind:
- Unterschiedliche Abschreibungsmethoden: Die handelsrechtliche Abschreibung kann sich von der steuerrechtlichen Abschreibung unterscheiden. Beispielsweise kann eine beschleunigte Abschreibung in der Steuerbilanz zu einer niedrigeren Steuerbelastung in den ersten Jahren führen, während die höhere Abschreibung in der Handelsbilanz zu einem niedrigeren Gewinn führt. Diese Differenz führt zu latenten Steuerschulden.
- Rückstellungen: Die Bildung von Rückstellungen kann in der Handelsbilanz früher erfolgen als in der Steuerbilanz. Bis die Rückstellung steuerlich anerkannt wird, entsteht eine temporäre Differenz, die zur Bildung latenter Steueransprüche führt.
- Bewertung von Vermögenswerten: Die unterschiedliche Bewertung von Vermögenswerten in der Handels- und Steuerbilanz, beispielsweise bei Immobilien oder Beteiligungen, kann ebenfalls zu latenten Steuern führen.
Die korrekte Identifizierung und Bewertung dieser und anderer Differenzen ist entscheidend für die korrekte Bilanzierung latenter Steuern und für ein realistisches Bild der finanziellen Situation des Unternehmens.
About the Author


